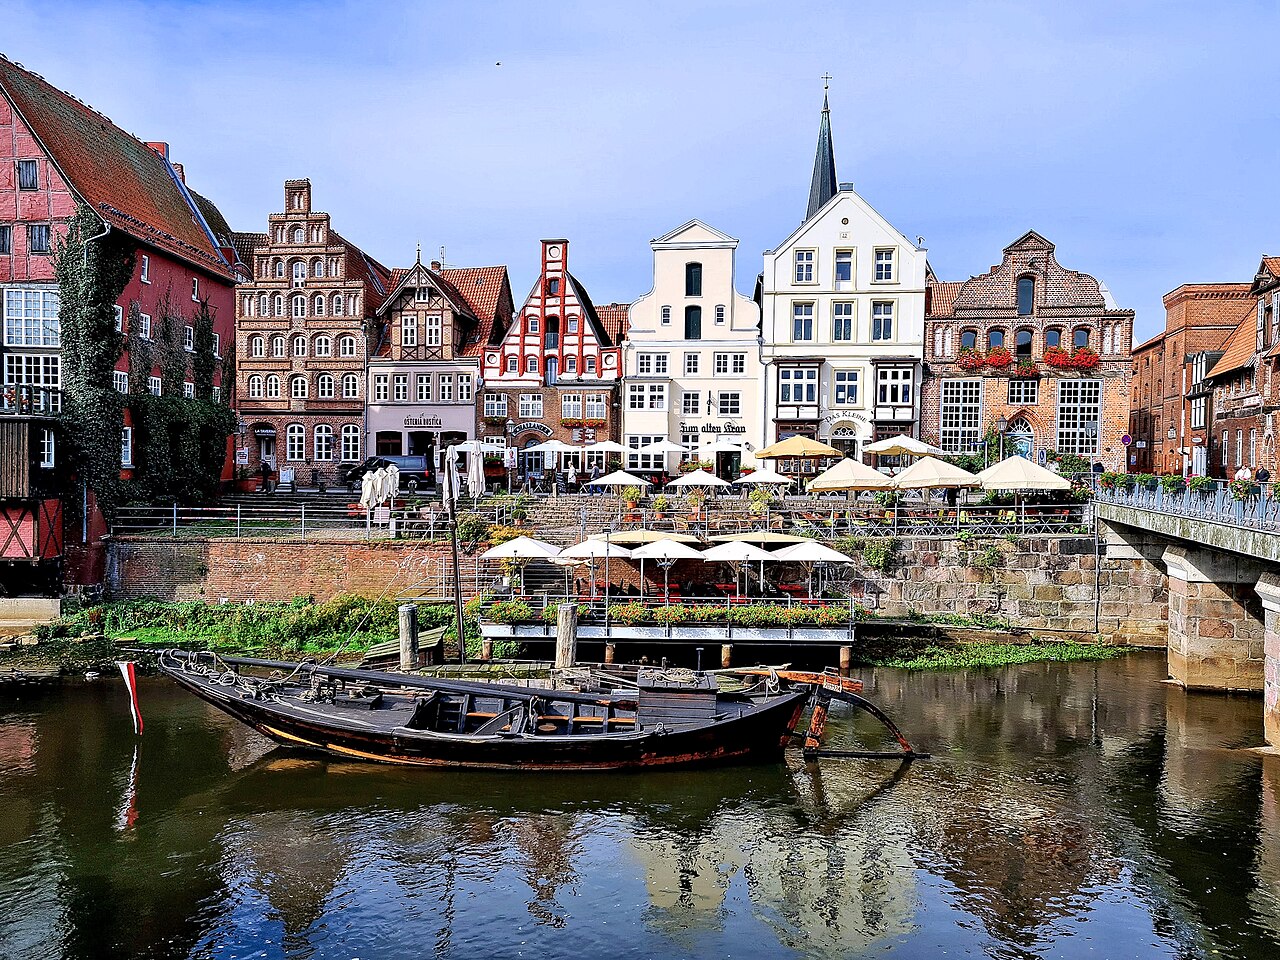
Eine Immobilie in Lüneburg zu erben, führt über die emotionale Belastung hinaus zu einem sofortigen Zusammentreffen rechtlicher, steuerlicher und wirtschaftlicher Komplexitäten. Die Frage einer potenziellen Steuerpflicht und deren Ausmaß ist stets vom konkret festgestellten Immobilienwert, den individuellen Freibeträgen sowie möglichen Befreiungstatbeständen abhängig und bedarf einer sorgfältigen Einzelfallprüfung.
Um teure Fehlentscheidungen zu verhindern, ist nun ein überlegtes Vorgehen unerlässlich. Dieser praxisnahe Ratgeber von Neubauer Immobilien führt Sie durch die wichtigsten Schritte und zeigt, welche Handlungsoptionen nun sorgfältig abzuwägen sind.
Wir ermitteln den Marktwert Ihrer Immobilie in Lüneburg und Umgebung – fundiert, persönlich und nachvollziehbar.
Nachdem der Erbfall eingetreten ist, steht zunächst die rechtliche Klärung im Vordergrund. Der Besitz der Immobilie sowie alle damit verbundenen Rechte und Pflichten gehen beim Versterben des Erblassers automatisch an die Erbberechtigten über.
Schulden und Belastungen untersuchen: Finden Sie umgehend heraus, ob die Immobilie noch mit Hypotheken oder Grundschulden belastet ist. Übersteigen die finanziellen Verpflichtungen den Wert der Immobilie, könnte eine Ablehnung des Erbes die wirtschaftlich klügere Entscheidung sein.
Für die Ausschlagung einer Erbschaft gelten gesetzliche Fristen, deren Beginn von der konkreten Fallkonstellation abhängt. Lassen Sie die maßgebliche Frist unverzüglich beim zuständigen Nachlassgericht oder anwaltlich prüfen.
Erbberechtigung belegen: Ein notariell beglaubigtes Testament zusammen mit der Eröffnungsniederschrift des Nachlassgerichts reicht gewöhnlich aus. Falls die gesetzliche Erbfolge greift, müssen Sie beim Amtsgericht Lüneburg (Nachlassgericht) einen Erbschein beantragen.
Bevor Sie Entscheidungen bezüglich der Immobilie treffen, ist es unerlässlich, die im Grundbuch verankerten rechtlichen Gegebenheiten genau zu überprüfen.
Grundbuchauszug anfordern: Überprüfen Sie beim Grundbuchamt Lüneburg, welche Drittrechte wie Wohnrechte, Nießbrauch oder Wegerechte vermerkt sind. Diese beeinflussen den Wert sowie die möglichen Nutzungen des Objekts in erheblichem Maße.
Erbengemeinschaften: Wenn es mehrere Anspruchsberechtigte gibt (zum Beispiel Geschwister), entsteht eine Erbengemeinschaft. Dabei ist zu beachten: Alle maßgeblichen Entscheidungen zur Immobilie bedürfen grundsätzlich der Zustimmung aller Mitglieder und müssen einstimmig erfolgen.
Typischer Konflikt: Ein Erbe möchte die Immobilie selbst nutzen, andere benötigen Liquidität. Ohne Einigung droht jahrelanger Stillstand. Jeder Miterbe kann zudem die Aufhebung der Gemeinschaft verlangen und eine Teilungsversteigerung beantragen, die meist unter dem erzielbaren Marktpreis endet.
Berichtigung des Grundbuchs: Informieren Sie sich beim zuständigen Grundbuchamt über die relevanten Fristen und anfallenden Kosten für die Umschreibung des Eigentums, indem Sie Ihren Erbnachweis vorlegen.
Das Finanzamt nimmt keine Vor-Ort-Besichtigungen geerbter Immobilien vor, sondern ermittelt deren Wert durch standardisierte Massenbewertungsverfahren. Dabei bleiben häufig wichtige Faktoren wie Sanierungsbedarf, Bauschäden oder veraltete Gebäudetechnik unberücksichtigt.
Eine pauschale steuerliche Wertfeststellung bildet die spezifischen Merkmale einer Immobilie oft nicht präzise ab. Es ist daher ratsam, den ermittelten Wert kritisch zu hinterfragen und diesen anhand verfügbarer Dokumente, des Objektzustands und bestehender Belastungen zu kontrollieren.
Ihr gesetzliches Recht: Sie sind den Schätzungen der Finanzbehörde nicht hilflos ausgeliefert. Das Gesetz gibt Ihnen ausdrücklich das Recht, den tatsächlich niedrigeren Immobilienwert durch ein unabhängiges Verkehrswertgutachten nachzuweisen.
Der entscheidende Vorteil: Ein professionelles Gutachten spiegelt die Realität präzise wider, senkt potenziell die Steuerlast und dient zugleich als neutrale Grundlage für Verhandlungen, um Streitigkeiten innerhalb von Erbengemeinschaften zu vermeiden.
Gut zu wissen: Das Gutachten muss den Anforderungen an eine Verkehrswertermittlung entsprechen, in der Regel durch einen öffentlich bestellten und vereidigten Sachverständigen oder den Gutachterausschuss. Ein zeitnah zum Erbfall erzielter Verkaufspreis kann ebenfalls als Nachweis dienen.
Die Berechnung der Erbschaftsteuer basiert auf dem Verwandtschaftsgrad zwischen Erbe und Erblasser sowie dem festgesetzten Grundbesitzwert zum Zeitpunkt des Todes. Das Steuergesetzbuch (§ 16 ErbStG) sieht hierfür nachstehende persönliche Freibeträge vor:
| Beziehung zum Erblasser | Persönlicher Freibetrag |
|---|---|
| Ehepartner und eingetragene Lebenspartner | 500.000 € |
| Kinder und Stiefkinder | 400.000 € |
| Enkelkinder | 200.000 € |
| Geschwister, Nichten, Neffen und nicht verwandte Personen | 20.000 € |
Freibeträge bewerten: Das Überschreiten der persönlichen Freibeträge ist vom gesamten Nachlasswert, dem Verwandtschaftsgrad und möglichen speziellen Begünstigungen abhängig. Jeder Euro oberhalb dieser Grenzen ist steuerpflichtig.
Meldepflicht beachten: Welche Anzeige- und Erklärungsfristen gelten, hängt vom konkreten Erbfall und den gesetzlichen Voraussetzungen ab. Klären Sie die maßgebliche Frist frühzeitig mit dem zuständigen Finanzamt oder einer Steuerberatung.
Sobald die rechtlichen Rahmenbedingungen und der Marktwert geklärt sind, müssen Sie eine strategische Entscheidung über das weitere Vorgehen mit der Lüneburger Immobilie treffen:
Die Eigennutzung der Immobilie kann sich steuerlich sehr günstig auswirken. Das „Familienheim“ ist für Ehepartner und Kinder komplett steuerbefreit, wenn der Erblasser bis zum Tod dort wohnte, der Erbe innerhalb von 6 Monaten einzieht und das Objekt 10 Jahre durchgängig selbst nutzt. Für Kinder ist diese Befreiung auf maximal 200 m² Wohnfläche begrenzt.
Eine Vermietung kann laufende Einnahmen sichern, verlangt in Lüneburg aber eine realistische Mietkalkulation, Rücklagen für Instandhaltung und eine verlässliche Organisation der Verwaltung. Vor der Entscheidung sollten Zustand, erzielbare Nettomiete, nicht umlagefähige Kosten und mögliche Investitionen gemeinsam betrachtet werden.
Oftmals stellt die Veräußerung eines Objekts die direkteste Option dar, um die notwendige Liquidität zu erhalten. Dies ist besonders relevant für die Begleichung von Erbschaftssteuern oder die Erfüllung von Pflichtteilsansprüchen. Ebenso ermöglicht ein Verkauf eine rasche sowie gerechte Aufteilung des Nachlasses innerhalb einer Erbengemeinschaft.
Wichtig (Spekulationssteuer): Erben treten bezüglich der Besteuerung des Immobilienverkaufs in die Rechte und Pflichten des Erblassers ein, eine Regelung, die als „Fußstapfentheorie“ bekannt ist. Wurde die Immobilie vom Verstorbenen vor weniger als 10 Jahren erworben und anschließend vermietet, unterliegt der beim Verkauf erzielte Gewinn der Einkommensteuer. Steuerfrei bleibt der Verkauf dagegen, wenn seit dem Kauf durch den Erblasser mehr als zehn Jahre vergangen sind oder die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren zu eigenen Wohnzwecken genutzt wurde. Die Zeit des Erblassers und die des Erben werden dabei zusammengerechnet; ein eigener Kauf durch Erben in der Erbauseinandersetzung kann eine neue Frist auslösen.
Häufig unterschätzt: die 10-Jahres-Frist beim Familienheim. Wer die Selbstnutzung ohne zwingenden Grund vorzeitig aufgibt, etwa wegen eines beruflichen Umzugs, verliert die Steuerbefreiung rückwirkend und muss die Erbschaftsteuer nachzahlen.
Die Steuerbefreiung für das selbstgenutzte Familienheim (§ 13 Abs. 1 Nr. 4c ErbStG) stellt ein äußerst wirkungsvolles Instrument für Erben dar – hierbei toleriert das Finanzamt jedoch keine Fehler.
Ein Unterschreiten der 10-Jahres-Frist führt zum rückwirkenden Entzug der Steuerbefreiung – dies gilt nur dann nicht, wenn ein zwingender, objektiver Grund nachgewiesen werden kann:
„Die optimale Erbschaftssteuer ist jene, die erst gar nicht zur Anwendung kommt.“ Mittels geschickter Schenkungen lässt sich der Generationenübergang präzise gestalten und beeinflussen.
Wer rechtzeitig beginnt, kann Vermögenswerte schrittweise und vollkommen steuerfrei übertragen. Der Freibetrag von 400.000 € pro Kind steht exakt alle 10 Jahre erneut zur Verfügung.


Der Immobilienkauf ist eine der wichtigsten Entscheidungen in Ihrem Leben – und wir von Neubauer Immobilien sind Ihr zuverlässiger Partner, um diesen Schritt erfolgreich zu gehen. Wir wissen, dass es nicht nur um den Kauf eines Objekts geht, sondern um die Verwirklichung eines Lebensziels. Deshalb bieten wir Ihnen einen Service, der auf Vertrauen, Transparenz und maßgeschneiderte Beratung setzt.
Die Finanzverwaltung ermittelt den Grundbesitzwert anhand der gesetzlich vorgesehenen Bewertungsverfahren und der verfügbaren Unterlagen. Welche Methode greift und ob zusätzliche Nachweise sinnvoll sind, hängt vom konkreten Objekt ab.
| Bewertungsverfahren | Typischer Anwendungsbereich |
|---|---|
| Vergleichswertverfahren | Vor allem Eigentumswohnungen sowie geeignete Ein- und Zweifamilienhäuser mit Vergleichsdaten |
| Ertragswertverfahren | Vermietete Objekte und Mehrfamilienhäuser auf Grundlage nachhaltig erzielbarer Erträge |
| Sachwertverfahren | Objekte ohne ausreichende Vergleichs- oder Ertragsdaten; Gebäude- und Bodenwert werden getrennt betrachtet |
Die passende Lösung für eine geerbte Immobilie in Lüneburg ergibt sich aus Unterlagen, Zahlen und persönlichen Zielen. Wer diese Ebenen nacheinander prüft, reduziert Zeitdruck und schafft eine verlässliche Grundlage für die gemeinsame Entscheidung:
Was wir in der Praxis beobachten: Das Finanzamt bewertet Immobilien schematisch nach Aktenlage. Sanierungsstau, Bauschäden, Verkehrslärm oder individuelle Wertminderungen können dabei unberücksichtigt bleiben.
Die Grundbuchberichtigung ist ein notwendiger Schritt nach einer Erbschaft, um die Eigentumsverhältnisse offiziell anzupassen. Es ist ratsam, die relevanten Fristen sowie die anfallenden Gebühren für die Umschreibung unverzüglich zu klären. Hierfür wenden Sie sich mit Ihrem Erbnachweis – etwa einem Erbschein oder einem notariellen Testament – an das örtlich zuständige Grundbuchamt.
Das Erbe ist dem Finanzamt generell innerhalb von 3 Monaten nach Bekanntwerden des Erbfalls mitzuteilen. In Lüneburg ist hierfür das zuständige Finanzamt verantwortlich. Häufig wird diese Meldung auch automatisch von einem Notar oder dem Nachlassgericht vorgenommen.
Nach Eintritt des Erbfalls sind die folgenden Maßnahmen zu berücksichtigen:
Ja, grundsätzlich unterliegt jede geerbte Immobilie der Erbschaftsteuer. Ob aber tatsächlich eine Steuerschuld entsteht, hängt von folgenden Faktoren ab:
Das Nachlassgericht wird aktiv, sobald ein Todesfall gemeldet wird und entweder ein Testament vorliegt oder die gesetzliche Erbfolge greift. Typischerweise informiert es dabei:
Prinzipiell jede Art von Erbe, unabhängig davon, ob es sich um:
Selbst wenn der Wert unterhalb des Freibetrags liegt, besteht in den meisten Fällen eine Meldepflicht.
Die Abgabe ist abhängig von Wert und familiärer Beziehung:
Lediglich die Summe jenseits des Freibetrags wird besteuert – in Steuerklasse I (Ehegatten, Kinder, Enkel) mit 7 % bis 30 %, in Steuerklasse II (z. B. Geschwister, Nichten, Neffen) mit 15 % bis 43 % und in Steuerklasse III mit 30 % bis 50 %.
Ja, in bestimmten Konstellationen kann dies der Fall sein:
Das Finanzamt legt den sogenannten Verkehrswert zugrunde. Die Berechnung erfolgt anhand von:
Ein unabhängiges, privates Gutachten kann diesen Wert gegebenenfalls anpassen oder korrigieren.
Die Finanzbehörde erhält Kenntnis durch:
Die geeignete Strategie hängt von individuellen Gegebenheiten ab:
Neben der regulären Erbschaftsteuer könnte die Spekulationssteuer zur Anwendung kommen – dies ist jedoch nur der Fall, wenn:
Gängige Fehltritte sind:
Hierbei handelt es sich um eine strategisch bedeutsame Überlegung:
Sollten keine ausreichenden liquiden Mittel zur Begleichung der Erbschaftsteuer vorhanden sein, kann das Finanzamt Lüneburg auf Antrag eine Stundung (oft mit Zinsen verbunden) oder eine Ratenzahlung genehmigen. Wird die Steuer dauerhaft nicht bezahlt, kann das Finanzamt vollstrecken, im äußersten Fall auch in die Immobilie. Ist sich eine Erbengemeinschaft über Verkauf oder Finanzierung nicht einig, kann zusätzlich ein Miterbe die Teilungsversteigerung beantragen. Wir raten dringend dazu, den Immobilienwert umgehend von Fachleuten schätzen zu lassen, um die Steuerlast potenziell zu minimieren.
Für ein denkmalgeschütztes Objekt in Lüneburg können besondere Bewertungs- oder Steuerregelungen relevant sein. Voraussetzung und Umfang hängen vom Schutzstatus, der öffentlichen Erhaltungswürdigkeit, den Kosten und der tatsächlichen Nutzung ab. Die Einordnung sollte mit Denkmalschutzbehörde und Steuerberatung anhand des konkreten Objekts erfolgen.
Unsere Inhalte richten sich an Immobilieneigentümer, Käufer und Interessierte, die verlässliche Informationen suchen. Wir stehen für journalistische Sorgfalt, fachliche Kompetenz und maximale Transparenz.
Falls Sie Fragen oder Anregungen haben, kontaktieren Sie uns gerne und wir melden uns schnellstmöglich bei Ihnen zurück.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Elfsight. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen